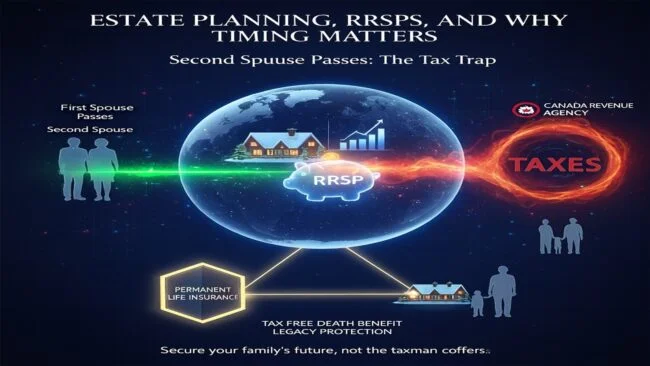
بسیاری از کاناداییها سخت کار میکنند، بهطور منظم پسانداز میکنند و سرمایه قابلتوجهی در RRSPهای خود ایجاد میکنند، با این امید که دارایی ارزشمندی برای فرزندانشان باقی بگذارند. اما بدون برنامهریزی مناسب برای انتقال دارایی، ممکن است بخش بزرگی از این پساندازها بهجای خانواده صرف مالیات شود. یک نمونه واقعی در انتاریو نشان میدهد که وقتی هر دو همسر فوت میکنند و برنامه مالیاتی مؤثری برای انتقال دارایی وجود ندارد، این اتفاق با چه سرعتی میتواند رخ دهد.
یک نمونه واقعی: از پسانداز بازنشستگی تا یک بدهی مالیاتی بزرگ
یک زوج ساکن انتاریو بیش از ۷۰۰٬۰۰۰ دلار در RRSPهای خود پسانداز کرده بودند و همچنین مالک یک کلبه خانوادگی بودند. پس از فوت همسر اول، RRSP او بدون مالیات به همسرش منتقل شد؛ امکانی که قوانین مالیاتی کانادا برای انتقال دارایی بین همسران فراهم میکند.
اما در همان سالی که همسر دوم نیز فوت کرد، تمام موجودی RRSP او بهعنوان درآمد مشمول مالیات در یک سال در نظر گرفته شد و مالیات بر عایدی سرمایه مربوط به کلبه نیز قابل پرداخت شد. مجموع این مالیاتها بیش از ۶۶۰٬۰۰۰ دلار بود که به اداره درآمد کانادا (CRA) پرداخت شد و در نتیجه، مبلغ بسیار کمتری از آنچه انتظار میرفت برای فرزندانشان باقی ماند.
RRSPها: عالی برای بازنشستگی، اما همراه با ریسک مالیاتی برای دارایی بهجامانده
RRSPها و پس از آن RRIFها ابزارهای قدرتمندی برای ایجاد درآمد دوران بازنشستگی هستند، زیرا مبالغ واریزی میتوانند از درآمد مشمول مالیات کسر شوند و رشد سرمایه نیز تا زمان برداشت به تعویق میافتد.
با این حال، هنگام فوت آخرین همسر، معمولاً کل ارزش این حسابها در اظهارنامه مالیاتی نهایی بهعنوان درآمد در نظر گرفته میشود؛ مگر اینکه انتقال واجد شرایط به یک فرد وابسته دارای معلولیت یا شرایط مشابه امکانپذیر باشد.
این موضوع میتواند دارایی فرد را وارد بالاترین سطوح مالیاتی کند و باعث شود بخش قابلتوجهی از ارزش RRSP یا RRIF بهصورت مالیات پرداخت شود. برای خانوادههایی که علاوه بر این حسابها دارای کلبه، املاک اجارهای یا سرمایهگذاریهای ثبتنشده هستند، مالیات بر عایدی سرمایه میتواند لایه دیگری از بدهی مالیاتی هنگام فوت ایجاد کند.
استفاده از بیمه عمر دائمی برای محافظت از دارایی
یکی از راهکارهای رایج برای کمک به مدیریت این ریسک مالیاتی، ترکیب پساندازهای بازنشستگی با بیمه عمر دائمی است.
یک بیمهنامه دائمی که بهدرستی طراحی شده باشد، مانند بیمه عمر تمامعمر یا بیمه عمر یونیورسال، میتواند مزایای فوت معاف از مالیات فراهم کند که بهطور مشخص برای جبران مالیاتهای RRSP/RRIF و مالیات بر عایدی سرمایه در نظر گرفته شده باشد.
وقتی چنین بیمهنامهای بهصورت مشترک برای یک زوج و با پرداخت مزایا پس از فوت نفر دوم تنظیم شود، مزایای بیمه دقیقاً در زمانی پرداخت میشود که بدهی مالیاتی نهایی ایجاد میشود.
در بسیاری از موارد، مجموع حقبیمههایی که در طول زمان پرداخت میشوند میتواند بهطور قابلتوجهی کمتر از مالیاتی باشد که در غیر این صورت ارزش دارایی بهجامانده را کاهش میدهد. این امر کمک میکند بخش بیشتری از ارزش دارایی بهجای از دست رفتن در قالب مالیات، به فرزندان، نوهها یا مؤسسات خیریه منتقل شود.
کنار هم قرار دادن همه اجزا: بازنشستگی و میراث مالی
برای بسیاری از کاناداییها، هدف دو بخش دارد: استفاده و لذت بردن از پساندازهای خود در دوران بازنشستگی و در عین حال، باقی گذاشتن یک میراث مالی ارزشمند.
یک رویکرد هماهنگ که از RRSP یا RRIF برای تأمین درآمد و از بیمه عمر دائمی بهعنوان ابزاری برای برنامهریزی مالیاتی و انتقال دارایی استفاده میکند، میتواند به تحقق هر دو هدف کمک کند.
برنامهریزی دقیق میتواند یک بدهی مالیاتی بالقوه بزرگ را به هزینهای قابل مدیریت تبدیل کند و کمک کند افرادی و اهدافی که برای شما اهمیت دارند، از ثروتی که برای ساخت آن سالها تلاش کردهاید بهرهمند شوند.
سلب مسئولیت مهم
این مقاله صرفاً برای اهداف آموزشی ارائه شده است و بهمنزله ارائه مشاوره مالی، مالیاتی یا حقوقی نیست. شرایط هر فرد متفاوت است و قوانین مالیاتی و انتقال دارایی در کانادا میتوانند پیچیده باشند.
پیش از اجرای هرگونه راهکار، با یک مشاور دارای مجوز و در صورت نیاز با متخصص مالیات یا حقوق مشورت کنید. نمونه مطرحشده در این مقاله بر اساس سناریویی گزارششده در منابع کانادایی است و هیچگونه اطلاعات خصوصی یا قابلشناسایی مشتری در آن افشا نشده است.