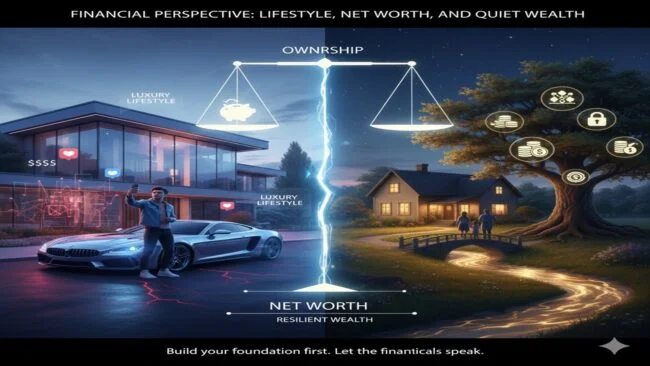
در دنیایی که مقایسه دائمی و نمایش زندگی در شبکههای اجتماعی بسیار رایج شده است، بهراحتی ممکن است عادتهای مالی ما تحت تأثیر آرزوها و ظاهر زندگی دیگران قرار بگیرد، نه واقعیت مالی خودمان. زمانی که سبک زندگی با هدف جلب تأیید دیگران شکل میگیرد، بهتدریج ممکن است از آنچه درآمد، داراییها و اهداف بلندمدت ما واقعاً توان پشتیبانی از آن را دارند فاصله بگیریم.
با گذشت زمان، این فاصله میان تصویر و واقعیت میتواند به افزایش بدهی، فشار مالی و احساسی منجر شود که در ظاهر موفق به نظر میرسیم، اما در درون با فشار مالی روبهرو هستیم.
چرا زندگی در محدوده توان مالی اهمیت دارد
از دیدگاه برنامهریزی مالی، یکی از مهمترین نشانههای سلامت مالی این است که آیا سبک زندگی شما با ارزش خالص و جریان نقدیتان هماهنگ است یا خیر—نه فقط با میزان درآمدتان.
وقتی هزینهها بهطور مداوم از داراییها و درآمد پایدار شما بیشتر باشند، حتی خریدهای جدید نیز ممکن است لذت کمتری ایجاد کنند، زیرا اغلب با تعهدات مالی آینده همراه هستند. در مقابل، زندگی در محدوده توان مالی و ایجاد تدریجی داراییها—مانند ملکی که بدهی آن پرداخت شده، سرمایهگذاریهای متنوع یا یک صندوق اضطراری مناسب—پایهای ایجاد میکند که از آزادی انتخاب در آینده حمایت میکند.
ارزش خالص، نه سبک زندگی قابل مشاهده، در نهایت تصویر روشنتری از تابآوری مالی بلندمدت ارائه میدهد.
تفاوت میان ظاهر و مالکیت
یک مثال ساده را در نظر بگیرید: رانندگی با یک خودروی لوکس بدون داشتن داراییهای بلندمدت قابلتوجه، مانند خانه، سبد سرمایهگذاری یا سهم در یک کسبوکار.
ممکن است خودرو تصویری از جایگاه اجتماعی و موفقیت ایجاد کند، اما اگر بخش عمده آن از طریق بدهی تأمین شده باشد و پشت آن دارایی قابلتوجهی وجود نداشته باشد، این تصویر میتواند در برابر از دست دادن شغل، بیماری یا افزایش نرخ بهره بهسرعت تغییر کند.
قدرت مالی پایدار معمولاً آرامتر و کمتر قابل مشاهده است. این قدرت در توانایی مدیریت هزینههای غیرمنتظره، ایجاد تغییرات شغلی با اختیار بیشتر و حمایت از اهداف خانوادگی بدون اضطراب دائمی دیده میشود.
به زبان ساده، آنچه مالک آن هستید و حفظ میکنید، اهمیت بیشتری از آنچه بهطور موقت به نمایش میگذارید دارد.
ساختن ثروتی آرام و مقاوم
تابآوری مالی واقعی معمولاً شامل موارد زیر است:
- سبک زندگیای که بهراحتی با درآمد و ظرفیت پسانداز شما هماهنگ باشد.
- مجموعهای رو به رشد از داراییها همراه با سطحی قابلکنترل و ساختاریافته از بدهی.
- برنامهای بلندمدت که امنیت، انعطافپذیری و استقلال را بر نمایش کوتاهمدت جایگاه اجتماعی ترجیح دهد.
سرمایهگذاری در داراییهای ماندگار—مانند پسانداز بازنشستگی، پوشش بیمهای، صندوقهای آموزشی یا رشد کسبوکار—اغلب رضایت و امنیت بیشتری نسبت به هزینههای کوتاهمدت سبک زندگی ایجاد میکند.
با گذشت زمان، این رویکرد میتواند به آرامش خاطر، وضوح بیشتر و احساس کنترل بهتر بر مسیر مالی شما کمک کند.
چگونه Intellivest به هماهنگی سبک زندگی و ارزشها کمک میکند
در Intellivest Wealth Solutions Ltd. هدف این نیست که درباره نحوه هزینهکرد مشتریان قضاوت شود، بلکه هدف این است که انتخابهای مالی آنها با ارزشها، مسئولیتها و اهداف بلندمدتشان هماهنگ باشد.
این یعنی کمک به مشتریان برای:
- درک ارزش خالص واقعی و تصویر کلی وضعیت مالی خود.
- طراحی استراتژیهای محافظتی، پسانداز و سرمایهگذاری که هم نیازهای امروز و هم اهداف آینده را پشتیبانی کنند.
- تصمیمگیری درباره سبک زندگی و خریدهای بزرگ در چارچوبی که ثبات مالی را حفظ کرده و گزینههای آینده را باز نگه دارد.
تمرکز ابتدا بر ایجاد پایههای محکم، شبکههای ایمنی و رشد پایدار است تا زمانی که مشتریان تصمیم به ارتقای سبک زندگی خود میگیرند، این تصمیم از جایگاه قدرت مالی گرفته شود، نه فشار مالی.
اجازه دهید صورتهای مالی، نه فقط ظاهر زندگی، داستان ثروتی پایدار و آگاهانه ساختهشده را روایت کنند.