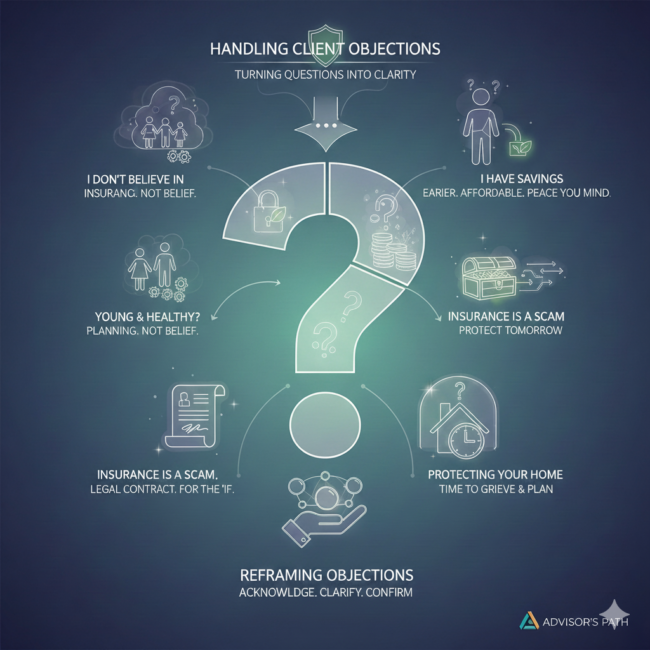
در نزدیک به دو دهه فعالیت بهعنوان مشاور مالی و بیمه، به یک حقیقت اساسی پی بردهام: اعتراضات مشتریان بهندرت به معنای مخالفت واقعی هستند. در بیشتر موارد، آنها نشانهای هستند از اینکه موضوعی نیاز به توضیح بیشتر، اطمینانبخشی یا شیوه متفاوتی از بیان دارد.
بیمه موضوعی نیست که بیشتر مردم بهطور طبیعی در اولویت خود قرار دهند. صحبت درباره بیمه مستلزم فکر کردن به عدم قطعیت، مسئولیت و ریسکهای آینده است—موضوعاتی که بسیاری ترجیح میدهند آنها را به تعویق بیندازند. در نتیجه، مشتریان اغلب پرسشهای دشوار و احساسی مطرح میکنند. نحوه پاسخ ما در چنین لحظاتی، کیفیت رابطه و میزان اعتمادی را که ایجاد میکنیم مشخص میکند.
«من به بیمه اعتقادی ندارم»
وقتی مشتری چنین نگرانیای را مطرح میکند، با احترام به آن پاسخ میدهم:
«درک میکنم چه احساسی دارید—این موضوعی نیست که مردم از فکر کردن به آن لذت ببرند. اما اجازه دهید این سؤال را مطرح کنم: اگر فردا اتفاقی برای شما بیفتد، خانوادهتان چگونه بدون شما به زندگی ادامه خواهند داد؟ برنامه مالی شما در آن شرایط چگونه عمل خواهد کرد؟»
بیمه عمر مسئله اعتقاد نیست؛ مسئله برنامهریزی است. اگر کسی از نظر مالی به شما وابسته باشد، بیمه راهکاری است برای اینکه در زمانی که خانواده با شرایطی دشوار روبهرو است، مجبور نباشد بهتنهایی تمام مسائل مالی را مدیریت کند.
«من جوان و سالم هستم—به بیمه نیازی ندارم»
در واقع، این اغلب بهترین زمان برای تهیه پوشش بیمهای است. قیمت بیمه بر اساس میزان ریسک تعیین میشود و جوانی و سلامت مناسب معمولاً شما را در پایینترین گروههای ریسک قرار میدهد.
در حال حاضر، پوشش بیمه میتواند مقرونبهصرفهتر و در دسترستر باشد. به تعویق انداختن آن تا زمانی که سن یا وضعیت سلامتی تغییر کند، ممکن است باعث شود بیمه گرانتر شود یا حتی دیگر در دسترس نباشد. تهیه پوشش در زمان مناسب میتواند آرامش خاطر را با هزینهای مناسب فراهم کند.
«پسانداز دارم—خودم ریسک را پوشش میدهم»
داشتن پسانداز بسیار ارزشمند و ضروری است. با این حال، پسانداز و بیمه اهداف متفاوتی دارند.
بیمه میتواند بلافاصله سطح قابلتوجهی از حمایت مالی ایجاد کند. پسانداز از نیازهای امروز محافظت میکند و بیمه برای محافظت در برابر ریسکهای آینده طراحی شده است. در کنار یکدیگر، این دو میتوانند به حفظ ثبات مالی خانواده کمک کنند، بدون اینکه تمام داراییهای شما برای مقابله با یک رویداد غیرمنتظره مصرف شود.
«بیمه عمر یک کلاهبرداری است»
این نگرانی معمولاً از سوءتفاهم درباره نحوه عملکرد بیمه ناشی میشود.
بیمه عمر—زمانی که بهدرستی طراحی و تنظیم شده باشد—یک قرارداد قانونی است. شما برای پوشش بیمه حق بیمه پرداخت میکنید و شرکت بیمه در صورت وقوع رویداد تحت پوشش، مطابق شرایط قرارداد پرداخت انجام میدهد. همانند بیمه خودرو، هدف آن فراهم کردن حمایت مالی در صورت وقوع یک رویداد مشخص است.
محافظت از بزرگترین دارایی شما: خانهتان
برای بسیاری از خانوادهها، خانه بزرگترین دارایی آنهاست. اگر درآمد بهطور ناگهانی متوقف شود، خانواده شما واقعاً تا چه مدت میتواند در خانه خود باقی بماند؟
بیمه عمر همه مشکلات را حل نمیکند—اما به خانواده شما زمان میدهد. زمان برای سوگواری، برنامهریزی و جلوگیری از تصمیمات مالی عجولانه.
بازنگری در نحوه برخورد با اعتراضات
اعتراضات به معنای رد کردن نیستند—آنها درخواستهایی برای شفافیت بیشتر هستند.
مشاوران مؤثر سرعت گفتگو را کاهش میدهند، موضوع را روشن میکنند و به مشتری اطمینان میدهند:
پذیرش: «این سؤال کاملاً قابلدرک است.»
شفافسازی: «اجازه دهید مطمئن شوم که این موضوع را بهروشنی توضیح دادهام.»
تأیید: «آیا اکنون موضوع برایتان روشنتر شده است؟»
سخن پایانی
نقش ما هرگز صرفاً درباره کمیسیون نیست—بلکه درباره این است که مطمئن شویم مشتریان واقعاً آنچه را برای نیازهایشان مناسب است درک میکنند و با شفافیت، همدلی و اعتماد راهنمایی میشوند.
درباره نویسنده
شناز کسام، RWM، RRC®/CR®، یک مدرس ارشد مالی و مشاور همکار است که نزدیک به دو دهه تجربه در حمایت از خانوادههای کانادایی برای ایجاد، محافظت و انتقال ثروت دارد. تخصص او شامل برنامهریزی مالی، استراتژیهای درآمد بازنشستگی و تداوم ثروت خانوادگی است. شناز بهخاطر تعهد قوی خود به سواد مالی و رویکرد هدفمحورش در کمک به افراد و خانوادهها برای ایجاد پایههای مالی پایدار و چندنسلی شناخته میشود.